Logisztikai híradó

Logisztikai szolgáltatói tagozat

Vállalatlátogatás a Flex automatizált raktárába

2024. június 5.10.00-15.20 Helyszín: Flex Zalaegerszeg Automotive A témáról Logisztikai Szolgáltatói Tagozatunk 2024. június 5-én vállalatlátogatást szervez, mely során a résztvevők megismerkedhetnek a Flex automatizált raktárával, valamint a vállalat zalaegerszegi

Tovább olvasom »
Gyógyszeripari tagozat

Hungaropharma Zrt. új automata magasraktárának bemutatása

2024. május 27.14.00-15.30 Helyszín: Hungaropharma Logisztikai Központ, Budapest A témáról Gyógyszeripari Tagozatunk 2024. május 27-én megrendezésre kerülő programja során a résztvevők működés közben tekinthetik meg a Hungaropharma Zrt. újonnan elkészült

Tovább olvasom »
Ifjúsági tagozat

Virtuális vállalatlátogatás a Grundfosnál

2024. március 7.17.00-18.30 Helyszín: Online esemény A témáról Az MLBKT Ifjúsági Tagozata 2024. március 7-én virtuális vállalatlátogatást szervez, mely során bemutatásra kerül a Grundfos és annak komponens üzletága, továbbá a

Tovább olvasom »

Friss hírek

Konszolidáció előtt a magyar közúti áruszállítási szektor: a nagyok és a specializált szereplők lehetnek a nyertesek

Konszolidáció előtt a magyar közúti áruszállítási szektor: a nagyok és a specializált szereplők lehetnek a nyertesek

Átrendeződés előtt áll a hazai közúti áruszállítás: a szektor szereplőinek összesített profitabilitása három éve folyamatosan szűkül, és a cégvezetők idén is további eredménycsökkenéssel számolnak. Az Equilor Corporate Advisory iparági elemzése alapján a fennálló erős árverseny és a visszaeső profitok piaci átrendeződést hozhatnak a következő időszakban. A nagy szereplők a méretgazdaságosságban, a kisebbek a specializációban találhatják meg versenyelőnyüket.


A hazai áruszállítói piac konszolidációjára, valamint a kisebb szereplők további specializációjára lehet számítani a következő években – derül ki az Equilor Corporate Advisory ötéves trendeket vizsgáló iparági elemzéséből. A tanácsadó cég a 130 legnagyobb, Magyarországon működő, saját flottát üzemeltető közúti áruszállító vállalat 2021 és 2025 közötti pénzügyi beszámolóit elemezte, és az adatokat a cégek tulajdonosai és felsővezetői körében végzett kérdőíves felméréssel egészítette ki.


Az elemzés megállapítja, hogy 2022 óta folyamatosan csökken a szektor összesített profitabilitása – a teljes minta 2022-ben 74,7 milliárd forintos adózott eredménye 2025-re 45,5 milliárd forintra szűkült. Az adózott eredmény visszaesését két fő tényező magyarázza. Egyrészt a megkérdezettek által is kiemelt, erős árverseny korlátozza a növekvő fuvarozói költségek ügyfelek felé történő áthárítását, amelynek következtében a szektor összesített EBITDA-marginkulcsa a 2022-ben látható 10,3 százalékos szintről 2025-re 8,9 százalékra csökkent. Másrészt a jövedelmezőséget a beruházások is visszafogták: a COVID-időszakot követően jelentős flottamegújítási hullám zajlott le az ágazatban. A vizsgált 130 cég befektetett eszközeinek könyv szerinti értéke 81 százalékkal növekedett 2021-2025 között (míg a minta összesített árbevétele ugyanebben az időszakban kisebb mértékben, 53 százalékkal nőtt). A korszerű, hatékonyabb működésű, alacsony átlagéletkorú járműpark fenntartása azonban tartós finanszírozási terhet ró a cégekre. A beruházási hullám az utóbbi két évben már lassult, és az Equilor elemzése szerint 2026-ban az új beruházások szintje stagnálhat vagy enyhén csökkenhet.

Az Equilor Corporate Advisory elemzése szerint rövid távon nem várható fordulat: 2025-ben 2,7 százalékos árbevétel-növekedés mellett 6,5 százalékkal csökkent az ágazat EBITDA-ja, 2026-ban pedig a forint erősödése is próbára teszi a szereplőket. Az euró átlagárfolyama 2025-ben 398 forint volt, idén augusztus végéig 370 forint. Ez közvetlenül csökkenti a jellemzően euróban számlázó fuvarozók forintban kifejezett bevételeit. A költségek tekintetében kisebb arányú a devizás tételek mértéke, így önmagában a forint erősödése idén a marginszűkülés irányába hat. Emellett az utóbbi években tapasztalható költségnyomás 2026-ban is fennáll. A megkérdezett cégvezetők több mint kétharmada EBITDA-csökkenésre számít saját vállalatánál idén, több mint háromnegyedük pedig az adózott eredmény csökkenésével számol.


Az Equilor Corporate Advisory szerint konszolidációs évek következnek a szektorban, és a szereplők előtt két fő irány rajzolódik ki. Az egyik a méretgazdaságosság: a nemzetközi működés, a jobb kapacitáskihasználás, a digitalizáció költségcsökkentő hatása és az intermodális szolgáltatások kiépítése egyaránt a nagyobb flottával és szélesebb portfólióval rendelkező cégeknek ad lehetőséget jövőbeli növekedés és hatékonyságjavítás terén. A felmérésben részt vevő cégvezetők egyértelműen a piac koncentrálódására számítanak: egy tízes skálán átlagosan 6,9 pontra értékelték annak valószínűségét, hogy a következő öt évben jelentős felvásárlások és összeolvadások alakítják át a piacot. A konszolidációt nevezték meg a legmeghatározóbb strukturális trendként is.


Az elemzés megállapításai alapján a másik út a specializáció, amely a kisebb szereplőknek kínálhat fenntartható versenyelőnyt. Egy magasabb belépési küszöbű piaci szegmensben a speciális eszközpark, illetve a releváns minősítések és tanúsítványok révén a niche területeken működő szereplők kevésbé vannak kitéve az általános fuvarozói piac árversenyének, amit a pénzügyi adatok is alátámasztanak. A specializált fuvarozók árbevétele 2021 óta 65 százalékkal nőtt, amely jelentősen magasabb, mint a teljes piac átlaga. Az összesített EBITDA-juk 2025-ben mindössze 2,5 százalékkal csökkent, 4,6 százalékos adózott eredmény-marzsuk pedig a legmagasabb a szektorban. A megkérdezett cégvezetők szerint a következő években a speciális szegmensek kilátásai a legjobbak: kiemelték az e-kereskedelmi és fulfillment piacot, a veszélyesáru-szállítást és a hűtött áruszállítást mint pozitív kilátással rendelkező szegmenseket. A legkedvezőtlenebbnek az általános nemzetközi és belföldi FTL szolgáltatások mellett az autóipari és járműlogisztika kilátásait ítélték.


Saly Zoltán, az Equilor Corporate Advisory szenior menedzsere szerint a hazai fuvarozópiacon a szereplők számossága és helyettesíthetősége miatt ma nehéz a költségeket a fuvardíjakban érvényesíteni, ezért a következő években felgyorsulhat a konszolidáció. A piaci átrendeződés elsősorban a kis és közepes méretű, alultőkésített, általános fuvarozói szolgáltatásokat nyújtó vállalkozások számát csökkentheti. A konszolidáció nyertesei azok lehetnek, akik átgondolt stratégiával és stabil finanszírozási háttérrel rendelkeznek. A nagyobb szereplők számára az organikus növekedés mellett a fenntartható működésű és integrálható vállalatok felvásárlása jelentheti a következő nagy lépést. A kis és közepes szereplők pedig a speciális áruszállítási szolgáltatásokban maradhatnak versenyképesek. Hozzátette: kulcskérdés lesz a növekedés finanszírozása, a válaszadók több mint fele ugyanis saját vállalata eladósodottságát magasnak látja. Az utóbbi években látható eszközpark-megújítás és bizonyos esetekben -bővítés a szektor szereplőire jelentős finanszírozási kötelezettségeket ró, ami a szűkülő profitok mellett egyre nagyobb nyomást jelent.


A felmérésből az is kiderül, hogy a megkérdezett vállalatvezetők a következő öt év meghatározó trendjei közül a konszolidáció mellett az intermodalitás térnyerését, valamint a digitalizációt emelték ki. Az Equilor Corporate Advisory riportja szerint a következő két-három év döntései hosszú időre meghatározzák a hazai fuvarozópiac szerkezetét. A mostani nyomás így nemcsak kockázat, hanem lehetőség is azoknak, akik időben lépnek.


Az Equilor Corporate Advisory áruszállítási piacról készült teljes riportja itt letölthető:

https://equilorcf.com/blog/konszolidacio-elott-a-magyar-kozuti-aruszallitasi-szektor 

Forrás: Front Page Communications

BMI: Mérsékelt bővülés októberben

BMI: Mérsékelt bővülés októberben

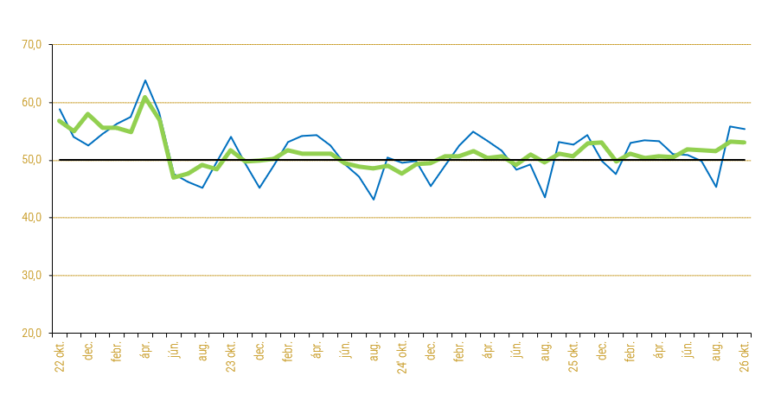
A Beszerzési Menedzser Index (BMI) szezonálisan kiigazított októberi értéke: 53,1.

Októberben a válaszadók az előző hónaphoz képest a feldolgozóipar lassabb bővüléséről számoltak be. Összehasonlításképp, a 2025. év ugyanezen időszakában szintén fellendülést figyelhettük meg. Ezúttal a BMI index csökkent, októberben 53,1 százalékpont értéken áll. Az egyedi indexek közül öt-öt érték emelkedett és csökkent.


Az új rendelések mennyisége index 2,8 százalékponttal csökkent, értéke ismét bővülést mutat. A termelési mennyiség index 0,7 százalékponttal magasabb az előző hónap értékéhez képest. A foglalkoztatás indexe ezúttal 50,0 pont felett áll, az indexérték 3,5 százalékponttal nőtt.


A szállítási átfutási idő index tartósan 50,0 alatt áll, értéke 0,5 százalékponttal emelkedett ebben a hónapban. A vásárolt készletek index értéke 3,2 százalékponttal nőtt, továbbra is bővülést mutat. A külpiaci mutatók közül az import indexe 0,2 ponttal, az exporté 1,8 százalékponttal csökkent.


A beszerzési árak emelkedtek, az index értéke 4,3 százalékponttal nőtt szeptemberhez képest. A beszerzési mennyiség indexe 2,9 százalékponttal csökkent, ám az index ismét emelkedést jelez. A késztermékkészletek indexe 4,8 százalékponttal csökkent. A 2026 októberi BMI index csökkent a szeptemberi (53,3) értékhez képest. Október átlag feletti hónapnak számít (az 1995 óta mért hosszútávú átlag értéke 52,6; az októberi értékeké 52,4). A most mért szezonálisan kiigazított BMI indexérték a tizenötödik legalacsonyabb e havi érték.


Októberben az egyedi indexek közül ismét kilenc áll a fellendülési tartományban. Az egyedi indexek többsége kis mértékben változott, ezúttal 4,8 százalékpontos csökkenés a legnagyobb mértékű változás – a késztermékkészletek indexében. Ebben a hónapban 2,8 százalékponttal csökkent az új megrendelések indexe (56,0), az új rendelések állománya ismét nőtt a feldolgozóipari vállalatoknál.

A beszerzési mennyiség indexe (54,6) 2,9 ponttal csökkent, a beszerzett mennyiség lassabb növekedésére utal. A termelés nőtt, a termelési mennyiség index (56,1) értéke 0,7 ponttal magasabb ebben a hónapban. A beszerzési árak indexe (64,8) 4,3 százalékponttal nőtt, ezzel az árak folyamatos emelkedésére utal.


A szállítási átfutási idő index (43,5) értéke 0,5 százalékponttal nőtt szeptemberhez képest. Nőtt a vásárolt készletek készletszintje (55,7), az index ezúttal 3,2 százalékponttal emelkedett.


A késztermékkészletek indexe (56,6) 4,8 százalékponttal csökkent a friss adatok szerint, az index továbbra is e készletfajta szintjének emelkedését mutatja. A külpiaci mutatók közül az importindex (53,4) 0,2 ponttal, az exportindex (58,4) értéke 1,8 százalékponttal csökkent. A foglalkoztatási index (54,2) 3,5 ponttal emelkedett, így a foglalkoztatás további fellendülését figyelhetjük meg.

Érdekelnek a részletek? Legyél előfizetőnk, és havi BMI jelentéseinkkel átfogó képet kaphatsz a hazai termelővállalatok gazdasági helyzetének alakulásáról, valamint felhasználhatod a jelentéseket rövid távú előrejelzésekhez is!


Mit tartalmaz a részletes jelentés? 

  • BMI szezonálisan kiigazított értékének alakulása
  • A részindexek országos szintű alakulása
  • A termelő vállalatok ágazati és regionális sorrendje, értékeik elemzése
  • Árbevétel és foglalkoztatottsági létszám szerinti indexek
  • Hiánycikkek listája
  • Foglalkoztatottság alakulása itthon és globális piacokon
  • Rövidjelentés a Brit és USA BMI értékekről


Ha szeretnéd ezentúl Te is minden hónapban megkapni aktuális BMI jelentésünket, előfizetéssel kapcsolatban keress minket a logisztika@logisztika.hu e-mail címen! 

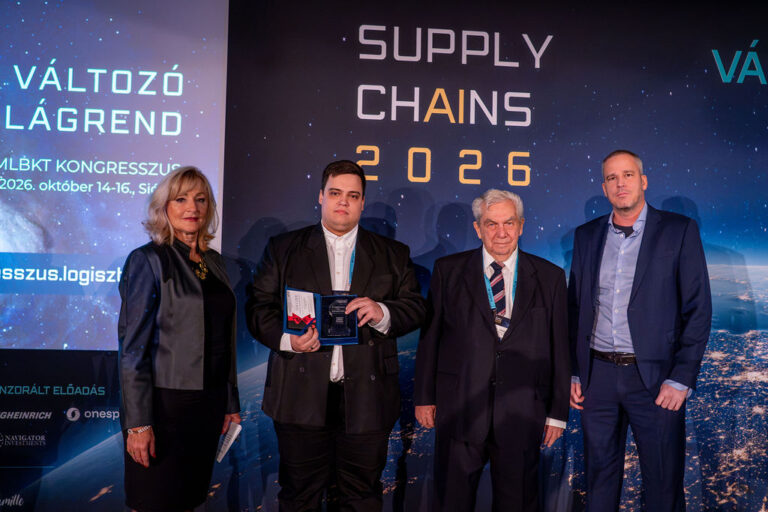
A FloorFlow nyerte a 2026-os LogConnect for Startups díjat a 34. MLBKT Kongresszuson!

A FloorFlow nyerte a 2026-os LogConnect for Startups díjat a 34. MLBKT Kongresszuson!

A raktári digitális ikerpár-technológiát fejlesztő startup dinamikus szlottozást támogató megoldásával nyerte el a szakmai zsűri és a közönség elismerését. [elementor-element…